

Las empresas cotizadas remuneran a sus accionistas mediante la distribución de una parte de sus beneficios. El método más conocido es el pago del dividendo en efectivo. Otra alternativa es la recompra de acciones propias (share buyback, en inglés). A continuación, explicamos todo lo relativo a la remuneración de nuestros accionistas.
En aplicación de la política ordinaria de remuneración al accionista con cargo a los resultados de 2026:
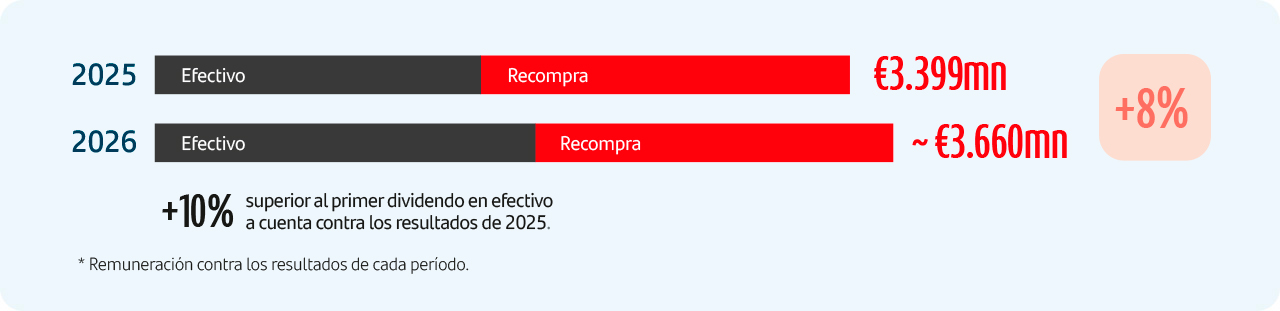
- El consejo de administración aprobó el pago de un dividendo a cuenta en efectivo de 12,70 céntimos de euro por acción, un 10% superior al equivalente de 2025, el cual ha sido abonado en noviembre. Incluyendo el dividendo complementario en efectivo por acción abonado en mayo de 12,50 céntimos de euro, el dividendo en efectivo abonado durante 2026 será un 12% mayor que el abonado en 2025.
- En agosto de 2026 se anunció el primer programa de recompra de acciones con cargo a los resultados de 2026 por un importe máximo de 1.825 millones de euros, el cual ya ha sido completado.
Este programa nos sitúa en la senda para alcanzar nuestro objetivo de distribuir al menos 10.000 millones de euros mediante la recompra de acciones con cargo a los resultados de 2025 y 2026 y al exceso de capital previsto1, del que habremos ejecutado cerca del 90%.
En conjunto, la remuneración total al accionista con cargo a los resultados de 1S’26 alcanzará alrededor de 3.660 millones de euros, un 8% superior a su equivalente en 2025. Esta cifra representa en torno al 50% del beneficio ordinario atribuido del primer semestre de 2026, distribuido aproximadamente en partes iguales entre dividendos en efectivo y recompra de acciones.
A cierre del trimestre, el TNAV por acción se situó en 5,92 euros. Incluyendo el segundo dividendo en efectivo con cargo a 2025 y el primer dividendo con cargo a 2026 aprobado en septiembre, el TNAV por acción subió un 11% interanual.
1 De acuerdo con lo ya anunciado, Santander tiene la intención de destinar como mínimo 10.000 millones de euros a remuneración al accionista en forma de recompra de acciones, correspondientes a los resultados de 2025 y 2026, así como al exceso de capital previsto. Este objetivo de recompra de acciones incluye i) aquellas recompras que forman parte de la política de remuneración al accionista vigente; así como ii) recompras adicionales tras la publicación de los resultados anuales para distribuir el exceso de capital CET1 de final de año. La ejecución de la política de remuneración al accionista y de las recompras adicionales está sujeta a decisiones y aprobaciones corporativas y regulatorias.
Gracias a nuestra fuerte generación de capital, esperamos retribuir a los accionistas con 10.000 millones de euros en recompras correspondientes a 2025 y 2026 y con exceso de capital, adicionales a la distribución ordinaria de dividendos en efectivo.
¿Qué es un programa de recompra de acciones y por qué es importante para los accionistas?
La recompra de acciones es una forma de remuneración al accionista de una compañía. Consiste en que la misma compañía compra en el mercado sus propias acciones para, posteriormente, reducir el capital social mediante la amortización o eliminación de las acciones recompradas. Con ello, se reduce el número de acciones en circulación, aumentando así el porcentaje de participación en el capital del grupo de cada accionista y en el reparto de dividendos futuros.
¿Cuáles son los beneficios del programa de recompra?
En condiciones normales del mercado, esta operación presenta varias ventajas para el accionista:
- La primera es que, por lo general, tiende a incrementarse el precio de la acción de la empresa, dado que el valor de la compañía sigue siendo el mismo, pero ahora con menos acciones entre las que repartirlo. Esta primera ventaja va a depender de las dinámicas del mercado.
- La segunda ventaja que se produce para el accionista es el incremento en el beneficio por acción (BPA), dado que el beneficio de la compañía se reparte entre un número menor de acciones. El accionista se ve beneficiado, por tanto, de una participación mayor en los beneficios de la empresa.
- Además, a menos que el accionista decida vender sus acciones, la recompra de acciones es una operación neutra desde el punto de vista fiscal ya que no conlleva cargas fiscales o pago de impuestos.
Un ejemplo para ilustrar cómo funciona: una empresa cotizada tiene 1.000 acciones y 100 de ellas pertenecen a un accionista, es decir, tiene un 10% de participación en la compañía. La empresa decide lanzar un programa de recompra y adquirir en el mercado 100 de sus propias acciones, reduciendo a 900 el número de acciones (las 1.000 iniciales menos las 100 de la recompra).
El poseedor de las 100 acciones ha visto como sus títulos representan ahora el 11,11% del total, un porcentaje superior en un 1,1% al anterior, y, por tanto, una participación mayor entre los beneficios de la empresa, lo que a su vez es un estímulo para que el precio de la acción resulte más atractivo para los inversores.
En resumen, un programa de recompra de acciones propias permite a las compañías generar un valor adicional para sus accionistas. En condiciones normales de mercado, la parte del beneficio que las empresas cotizadas utilizan para llevar a cabo la recompra de acciones propias beneficia directamente el precio de los títulos.